Dovoljenje za neplačevanje
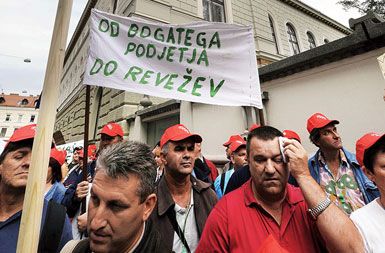
Delavci LTH-ja, ki jim podjetje ni plačevalo psipevkov za socialno varnost
© Bobo
Pred dnevi je davčna uprava zaradi potrebe po večji transparentnosti plačevanja socialnih prispevkov uvedla storitev, s katero lahko vsak davčni zavezanec prek spleta sproti preverja, ali in v kakšni meri njegov delodajalec zanj te prispevke plačuje. Ob tem je predsednik vlade Borut Pahor pojasnil: »Za naprej uvajamo nove ovire, da bi lahko kdo nezakonito ali pa zaradi malomarnosti ne ravnal protipravno. V tem primeru bo sankcioniran.« Morda kdaj v prihodnosti, in še to zgolj po delovnem pravu. Po stališču vrhovnega državnega tožilstva namreč veljavni kazenski zakonik za neplačevanje prispevkov ne predvideva sankcij.
Ko so na davčni upravi konec lanskega leta začeli pisati kazenske ovadbe zoper delodajalce, ki zaposlenim niso plačevali socialnih prispevkov, so za stališče do obstoja kaznivega dejanja zaprosili vrhovno državno tožilstvo. In prejeli odgovor, da »zakonski znaki kaznivega dejanja niso izpolnjeni, razen v primeru, ko zaradi neplačila prispevkov delavec pridobi nižjo pokojnino, kot bi jo sicer«. Razlog je v tem, da je za obstoj kaznivega dejanja po prvem odstavku 196. člena kazenskega zakonika potrebno, da je poleg zavestnega ravnanja delodajalca, da ne ravna po predpisih o prispevkih, tudi delavec prikrajšan za pravico, ki mu pripada, ali mu je ta pravica omejena. V praksi to pomeni, da niti delavci niti davčna uprava ne morejo ovaditi delodajalcev, dokler ne dobijo odločbe o pokojnini, ki bi bila nižja od zaslužene. Gre za posledico, ki bo nastala v prihodnosti, njen nastop pa je negotov. Poleg tega davčni organ sploh nikoli ne bo obveščen o obstoju drugega zakonskega pogoja, torej o višini pokojnine, »posledično ne more vlagati kazenske ovadbe zaradi suma, da je bilo storjeno kaznivo dejanje«. Na davčni upravi so zato po naših informacijah opustili projekt pisanja kazenskih ovadb zoper delodajalce, na ministrstvo za finance in ministrstvo za pravosodje pa poslali predlog za spremembo kazenskega zakonika, s katero bi se uvedlo povsem novo kaznivo dejanje neplačevanja prispevkov za socialno varnost. Po njej bi bilo kaznivo tudi prikrajšanje proračuna oziroma pokojninske ali zdravstvene blagajne.
Delavec naj torej počaka na odločbo o pokojnini, preveri, ali je ta kljub jasni določbi, da se neplačani prispevki štejejo za plačane (razliko bi morale namreč po zakonu pokriti pristojne blagajne oziroma proračun), nižja, in zoper svojega delodajalca vloži kazensko ovadbo?
Več berite v Mladini